
- © 2025 Tous droits réservés, Clustdoc

Tous les clients ou prospects ne présentent pas le même risque de blanchiment de capitaux ou de financement du terrorisme, et la réglementation LCB-FT n’exige heureusement pas de les traiter de la même façon.
Le Code monétaire et financier module les mesures de vigilance selon le risque : vigilance simplifiée quand il est faible, standard dans le cas général, vigilance renforcée LCB-FT quand il est élevé, avec en plus des mesures complémentaires imposées par la loi dans certaines situations.
Choisir le bon niveau fait partie de vos obligations de vigilance, présentées dans notre guide complet : en faire trop peut vous coûter du temps et des clients, en faire trop peu peut vous exposer en cas de contrôle.
Ces règles valent pour tous les professionnels assujettis listés à l’article L.561-2 : établissements de crédit et de paiement, entreprises d’assurance, experts-comptables, agents immobiliers, avocats, entre autres.
Passez des obligations LCB-FT à leur mise en application.
| Vigilance simplifiée | Vigilance standard | Vigilance renforcée et complémentaire | |
|---|---|---|---|
| Quand | Risque faible, établi et documenté | Le cas général | Risque élevé, PPE, pays à haut risque, opération inhabituelle |
| Identifier et vérifier le client | Oui, la vérification peut être différée | Oui, avant d’entrer en relation | Oui, avec des vérifications supplémentaires |
| Connaître la relation d’affaires | Allégé | Objet, nature, origine des fonds attendue | Approfondi : origine des fonds et du patrimoine |
| Suivi de la relation | Allégé | Vigilance constante | Renforcé, mises à jour plus fréquentes |
| Validation | Habituelle | Habituelle | Accord d’un membre de la direction pour les PPE |
| Textes | L.561-9 et R.561-14-1 | L.561-5, L.561-5-1, L.561-6 | L.561-10, L.561-10-1, L.561-10-2 |
La vigilance simplifiée s’applique quand le risque de blanchiment de capitaux paraît faible (article L.561-9). Ce n’est pas une dispense : vous devez toujours identifier votre client et son bénéficiaire effectif, et vérifier leur identité. Ce qui change, c’est que cette vérification peut être différée, et que les autres mesures de vigilance, comme le recueil d’informations sur la relation d’affaires ou son suivi, peuvent être allégées (article R.561-14-1).
En pratique, elle concerne des clients dont le profil est transparent et contrôlé par ailleurs : par exemple une société cotée sur un marché réglementé ou une autorité publique.
Trois règles à retenir :
• Le risque faible doit être justifié. Vous devez pouvoir expliquer, dossier par dossier, pourquoi vous l’avez retenu.
• Elle tombe dès qu’un doute apparaît. Un soupçon de blanchiment, une transaction inhabituelle ou un changement dans la situation du client vous font repasser au niveau standard ou renforcé.
• Elle reste sous surveillance. Un client à faible risque aujourd’hui ne l’est pas forcément dans deux ans.
C’est le niveau par défaut pour la majorité de votre clientèle, et le socle de toutes les obligations de vigilance. Avant d’entrer en relation d’affaires, vous identifiez le client et vérifiez son identité (article L.561-5) : pièce d’identité pour une personne physique ; Kbis de moins de trois mois et identité du représentant pour une entreprise ; identification du bénéficiaire effectif.
Vous recueillez aussi les informations sur l’objet et la nature de la relation d’affaires (article L.561-5-1) : activité du client, transactions attendues, origine des fonds. Ces informations, base de la connaissance de la clientèle, vous permettront, plus tard, de repérer une opération qui ne colle pas au profil.
Enfin, la vigilance est constante (article L.561-6) : vous suivez les opérations pendant toute la relation et tenez à jour les données du dossier quand un document expire ou que la situation du client change.
Le terme recouvre en réalité trois mécanismes distincts, qui peuvent se cumuler.
Quand votre propre évaluation fait apparaître un risque élevé pour un client, un produit ou une transaction, vous appliquez les mêmes obligations de vigilance que pour la vigilance standard, mais avec un degré d’exigence plus élevé : plus de justificatifs, des informations plus précises sur l’origine des fonds, des mises à jour plus fréquentes, un suivi plus serré.
Dans certaines situations, c’est la loi qui impose des mesures supplémentaires, quel que soit le résultat de votre analyse :
• le client, ou son bénéficiaire effectif, est une personne politiquement exposée (PPE) ou un proche ;
• la relation d’affaires implique un pays tiers à haut risque désigné par l’Union européenne ou le GAFI ;
• le produit ou la transaction favorise l’anonymat.
Les conditions d’application sont précisées par décret. Pour une PPE en particulier, la décision d’entrer en relation revient à un membre de la direction, et vous devez rechercher l’origine du patrimoine et des fonds.
Toute opération particulièrement complexe, d’un montant inhabituellement élevé, ou sans justification économique ou objet licite apparent doit faire l’objet d’un examen renforcé.
Vous vous renseignez sur l’origine des fonds, leur destination et l’objet de la transaction, et vous consignez le résultat.
Si le soupçon persiste, la question d’une déclaration à Tracfin, la cellule de renseignement financier, se pose.
En pratique, la difficulté n’est pas de savoir quoi demander, mais de s’assurer que personne ne valide un dossier à risque élevé trop vite.
Avec Clustdoc, vous pouvez envoyer automatiquement ces dossiers vers un circuit de validation dédié : les pièces complémentaires sont demandées au client, et le dossier n’est approuvé qu’avec l’accord du responsable que vous avez désigné, dont le nom et la date restent attachés au dossier.
Le niveau de vigilance découle de votre classification des risques, base de toute approche par les risques en matière de lutte contre le blanchiment. Elle croise généralement quatre familles de critères :
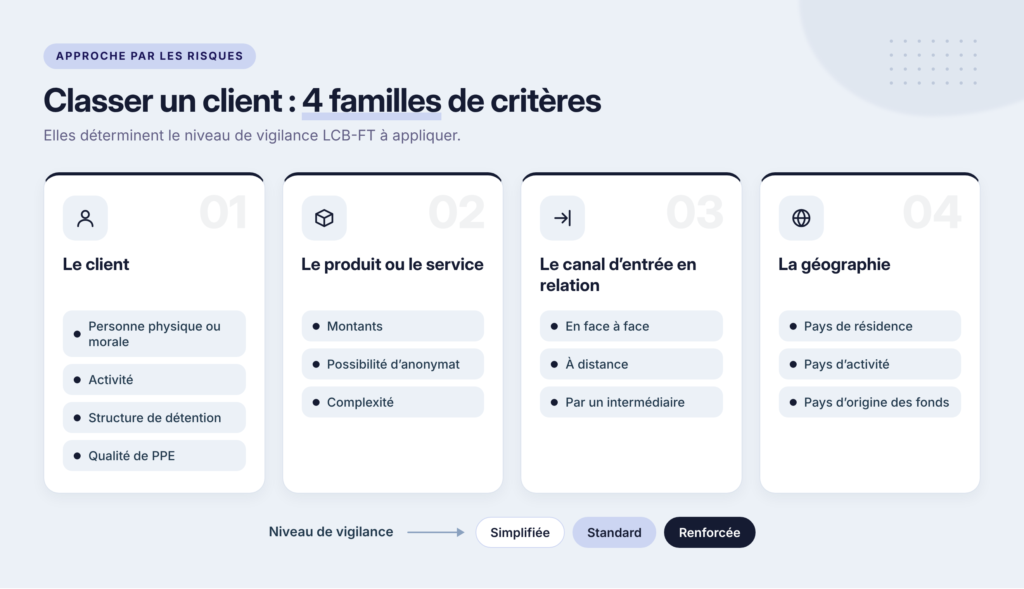
Cette classification doit être écrite, appliquée à chaque client et révisée quand sa situation change.
C’est là que la plupart des dispositifs flanchent : la grille existe dans un document, mais au moment d’ouvrir un dossier, c’est la personne qui le traite qui décide, de mémoire.
Une bonne pratique serait de laisser les réponses du client déterminer son niveau. Avec le scoring client de Clustdoc, vous traduisez vos critères en règles une fois pour toutes : chaque nouveau dossier reçoit son niveau de risque, et le parcours demande les pièces qui correspondent. Vous n’avez plus à vérifier que la grille a été appliquée : elle l’est par construction.
• Tout traiter en standard par prudence. Le risque est de perdre du temps sur les clients simples, et passer à côté de clients à risque.
• Appliquer la vigilance simplifiée sans la justifier. Un risque faible non documenté risque de se lire, en contrôle, comme une vigilance insuffisante.
• Classer une fois pour toutes. Un changement d’actionnaire, de pays ou d’activité doit faire réviser le niveau.
• Oublier le bénéficiaire effectif dans le contrôle PPE. La vérification doit aussi porter sur la personne qui contrôle réellement la société du client.
• Ne pas tracer la décision. Pour chaque dossier, vous devez pouvoir montrer quel niveau a été retenu, pourquoi, et qui l’a validé.
Le bon niveau de vigilance, c’est celui que vous pouvez justifier. Simplifiée quand le risque est faible et documenté, standard par défaut, renforcée dès qu’un critère de risque apparaît. Pour revoir l’ensemble du cadre, reportez-vous à notre guide des obligations de vigilance LCB-FT.
Clustdoc applique votre classification à chaque dossier : le client reçoit le parcours qui correspond à son niveau de risque, les dossiers à risque élevé passent par le bon valideur, et chaque décision reste tracée, prête à être présentée en cas de contrôle.
À tout client, produit ou transaction que votre évaluation classe en risque élevé. Au titre des mesures complémentaires, elle vise aussi les PPE, les relations liées à un pays tiers à haut risque et les produits qui favorisent l'anonymat. Elle concerne tous les professionnels assujettis à la LCB-FT, pas seulement les établissements bancaires : assureurs, établissements de paiement, professionnels du chiffre, du droit et de l'immobilier ont les mêmes obligations.
On distingue la vigilance simplifiée (risque faible), la vigilance standard (cas général), la vigilance renforcée (risque élevé identifié par le professionnel) et la vigilance complémentaire (situations fixées par la loi). S'y ajoute l'examen renforcé des opérations atypiques.
Dès qu'un critère de risque élevé apparaît, à l'entrée en relation ou en cours de relation d'affaires : changement d'actionnaire, nouvelle activité, client devenu PPE, transaction sans justification économique. Le niveau se révise ; il ne se fixe pas une fois pour toutes.
Ce sont trois notions distinctes. Les obligations de vigilance LCB-FT concernent les professionnels y étant assujettis et leur clientèle. L'obligation de vigilance du donneur d'ordre (Code du travail, article L.8222-1) impose à toute entreprise qui signe un contrat d'au moins 5 000 € HT de demander à son prestataire une attestation de vigilance URSSAF, puis de la renouveler tous les six mois.
La solution qui digitalise toutes les étapes de l'entrée en relation
Ne jonglez plus entre les outils pour gérer vos dossiers clients et administratifs

Marie est la voix de nos clients chez Clustdoc. Sa mission : vous accompagner dans la digitalisation de vos démarches clients & admins, et simplifier le quotidien de vos équipes.