- © 2025 Tous droits réservés, Clustdoc

Les obligations de vigilance imposent aux professionnels assujettis à la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT) de savoir avec qui ils travaillent, pourquoi, et de le prouver.
Elles reposent sur le Code monétaire et financier (articles L.561-1 et suivants) et sur une idée simple : plus le risque est élevé, plus les vérifications doivent être poussées.
Ce guide explique qui est concerné, ce qu’il faut faire concrètement, comment adapter son niveau de vigilance, ce qui se passe en cas de contrôle, et ce qui change avec le règlement européen applicable en juillet 2027.
Passez des obligations LCB-FT à leur mise en application.
La liste des professionnels assujettis figure à l’article L.561-2 du Code monétaire et financier. Contrairement à ce que l’on pense, cette liste dépasse va bien au delà du secteur bancaire.
| Secteur | Exemples de professionnels assujettis |
|---|---|
| Banque, paiement & monnaie électronique | Établissements de crédit, établissements de paiement, émetteurs de monnaie électronique |
| Assurances | Entreprises d’assurance, intermédiaires d’assurance |
| Investissement et crédit | Sociétés de gestion, conseillers en investissements financiers (CIF), intermédiaires en opérations de banque (IOBSP) |
| Métiers du chiffre et du droit | Experts-comptables, commissaires aux comptes, avocats (pour certaines opérations), notaires, commissaires de justice |
| Immobilier | Agents immobiliers, y compris en location au-delà d’un certain loyer |
| Autres | Prestataires sur crypto-actifs, domiciliataires, marchands d’art, opérateurs de jeux |
Chaque profession a sa propre autorité de contrôle (ACPR, AMF, ordres professionnels, DGCCRF…) et souvent ses propres lignes directrices. Les principes décrits ici valent pour toutes mais il faut noter que certaines modalités varient.
Avant d’entrer en relation d’affaires, puis tout au long de celle-ci, vous devrez en tant que professionnel assujetti , répondre à quatre obligations.
Pour une personne physique : une pièce d’identité officielle en cours de validité.
Pour une personne morale : un extrait Kbis ou équivalent de moins de trois mois, et l’identité de son représentant.
C’est la personne physique qui contrôle réellement la société cliente, en général cette personne détient plus de 25 % du capital ou des droits de vote.
Recueillir son objet et sa nature :
Activité du client, origine des fonds, montants attendus.
C’est ce qui permet ensuite de repérer une opération qui ne colle pas au profil décrit ou présenté par le client.
Surveiller les opérations pendant toute la relation et tenir le dossier à jour : documents expirés, changement d’actionnaire, nouvelle activité.
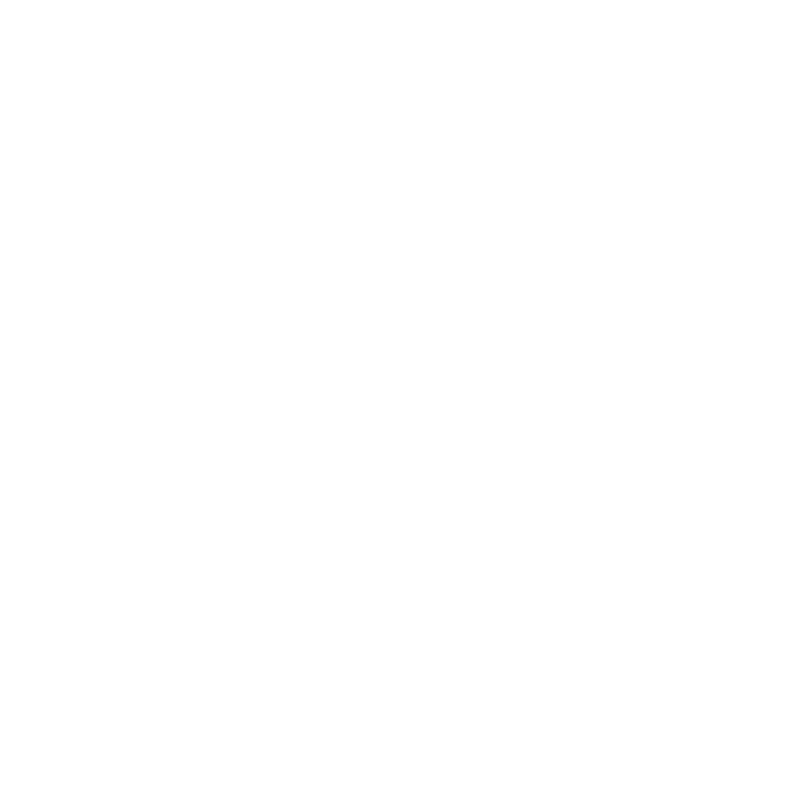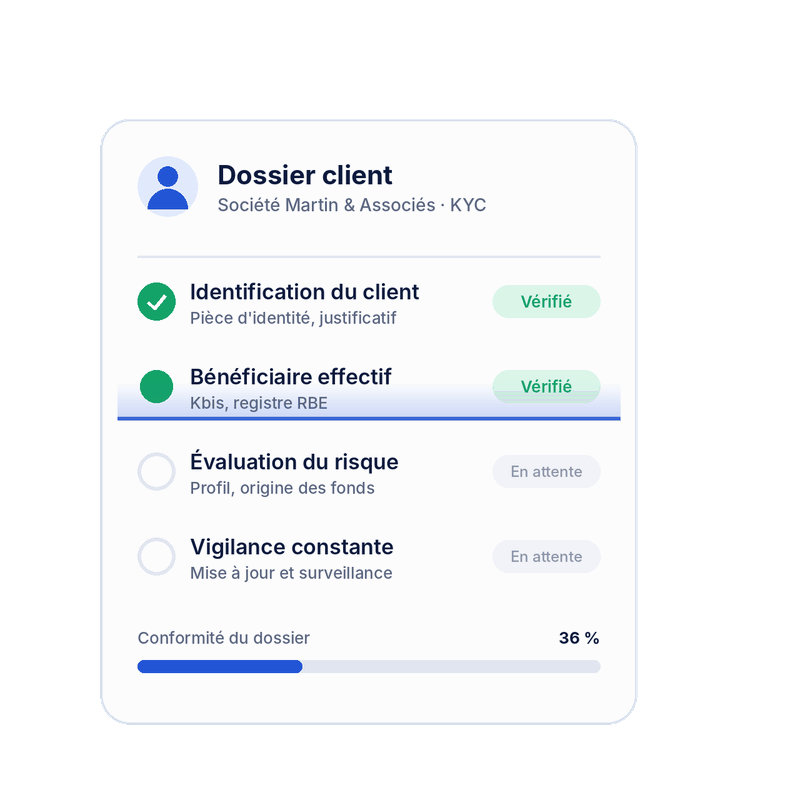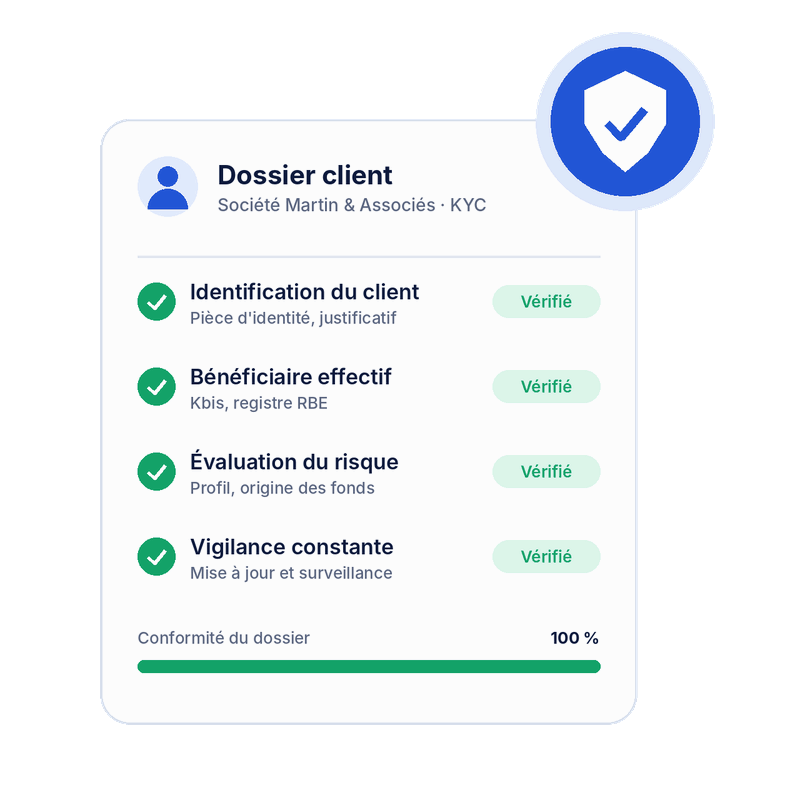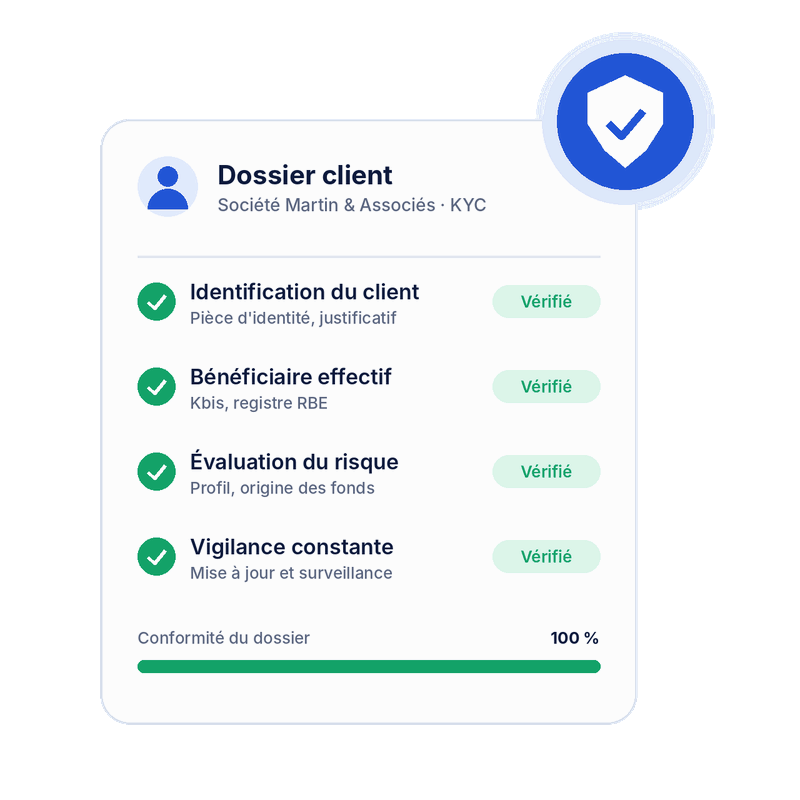
En pratique, ces quatre obligations se traduisent par une procédure KYC documentée et par la collecte des justificatifs adaptés.
En réalité, le plus simple est de ne demander à votre client qu’une seule chose de suivre un parcours KYC conçu pour répondre à ces exigences s’imposant à votre métier.

Avec l’outil Clustdoc, plutôt que d’échanger cinq e-mails pour obtenir sa pièce d’identité, puis son Kbis, puis l’identité de ses actionnaires, vous lui envoyez un lien vers un portail client sécurisé qui lui demande exactement les pièces prévues pour son profil : les justificatifs, les réponses sur l’objet de la relation et la vérification d’identité arrivent au même endroit, dans le dossier du client.
Le Code monétaire et financier ne demande pas la même chose pour tous les clients. En tant que professionnel concerné, vous devez classer vos relations selon le risque qu’elles présentent (article L.561-4-1) et adapter vos mesures en conséquence.
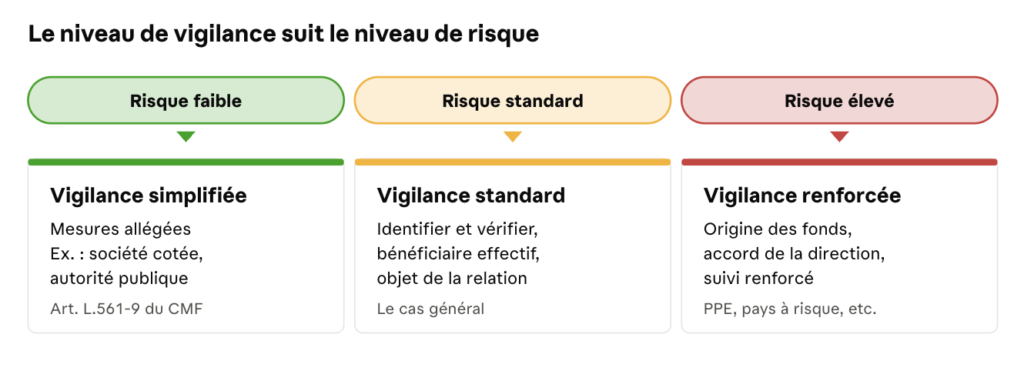
La classification doit être écrite et justifiée.
Par exemple, le critères retenus (type de client, produit, canal d’entrée en relation, pays), le niveau attribué à chaque client, et la révision quand la situation change.
Le piège, c’est que cette classification reste souvent dans la plupart des entreprises, réduite à l’utilisation un document Word que personne ne relit au moment d’ouvrir un dossier.
Pour qu’elle serve vraiment, elle devrait s’appliquer de manière systématique.
Dans Clustdoc, il est possible selon les réponses de votre client (type de client, activité, pays) de lui assigner un niveau de risque précis et de lui demander les pièces justificatives correspondantes.
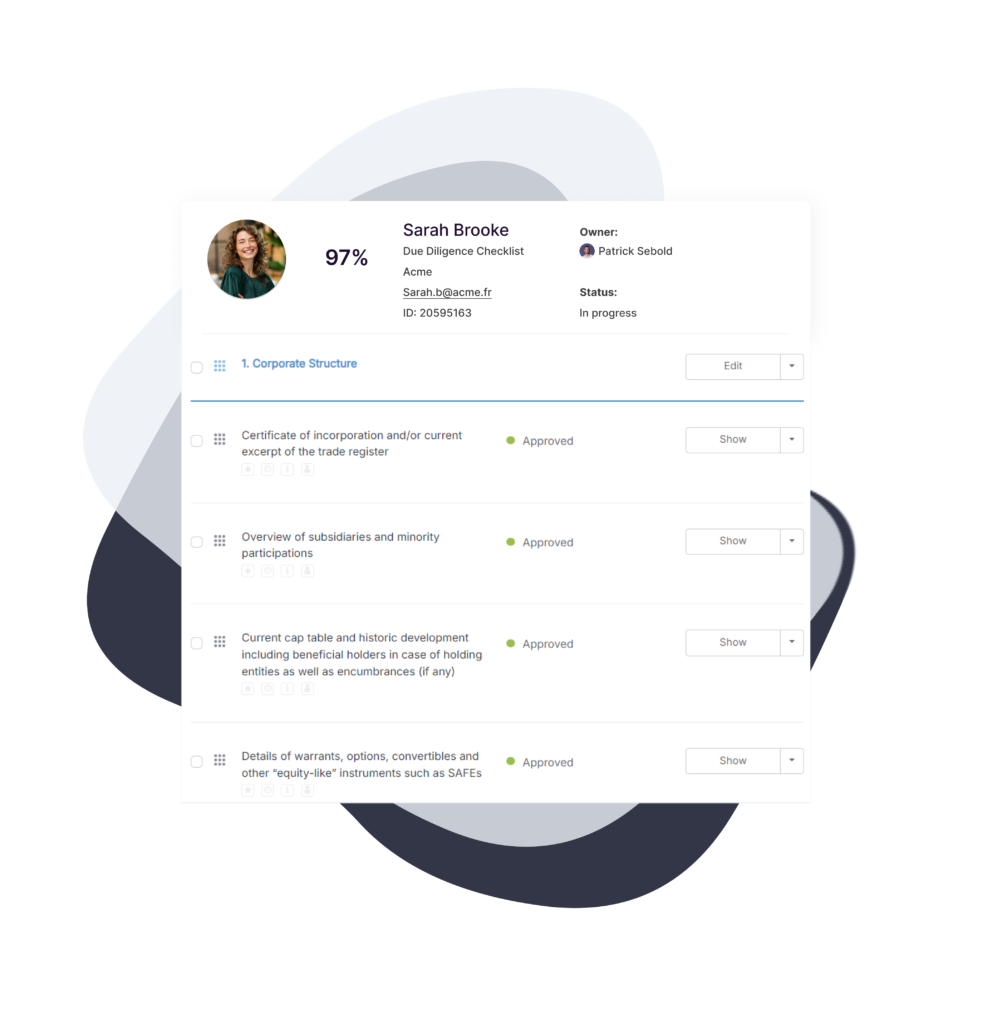
C’est le rôle du scoring client dans Clustdoc : vous fixez vos critères une fois, et chaque nouveau dossier suit le bon niveau de vigilance.
Certaines situations imposent des mesures supplémentaires, quel que soit le profil du client.
Un client qui exerce ou a exercé une fonction publique importante, ou un proche de cette personne. Il faut l’identifier, obtenir l’accord d’un membre de la direction pour entrer en relation, et établir l’origine du patrimoine et des fonds (articles L.561-10 et R.561-20-2).
Une relation ou une opération liée à un pays figurant sur les listes du GAFI ou de la Commission européenne.
Un montant anormalement élevé ou une opération sans justification économique apparente. Il faut se renseigner sur l’origine des fonds et la destination des sommes, et consigner les résultats.
Avant toute opération, vérifier que le client ou son bénéficiaire effectif ne figure pas sur une liste de sanctions..
Quand un doute persiste malgré ces mesures, vos équipes devront envisager une déclaration de soupçon à Tracfin.
Dans ces cas-là, ce qui compte surtout, c’est que la décision ne repose pas sur une seule personne et qu’elle laisse une trace.
Si vous utilisez Clustdoc, vous pouvez envoyer les dossiers PPE ou à risque élevé vers un circuit de validation où votre responsable conformité, ou un membre de la direction, doit donner son accord.
Vous gardez ainsi une trace écrite de qui a validé, et quand dans le cadre de vos dossiers.
Pas de vigilance, pas de relation. Si vous ne parvenez pas à identifier un client ou à connaître l’objet de la relation, vous ne devez ni entrer en relation, ni exécuter l’opération, et vous devez mettre fin à une relation existante (article L.561-8).
Aussi, vous pourrez apprécier s’il y a lieu de faire une déclaration à Tracfin.
Tout conserver cinq ans. Les documents d’identification et les informations recueillies doivent être conservés cinq ans à compter de la fin de la relation d’affaires, et ceux relatifs aux opérations cinq ans à compter de leur exécution (article L.561-12).
Une vigilance qui ne laisse pas de trace n’existe pas. Lors d’un contrôle, on ne vous demandera de démontrer la conformité de vos opérations : quelle pièce, reçue quand, vérifiée par qui, selon quel niveau de risque, avec quelle mise à jour. Un dossier client complet est d’abord une chaîne de preuves..
Autrement dit, votre meilleur allié le jour du contrôle, c’est un outil dédié qui démontre comment le dossier qui s’est constitué au fil de l’eau.
Quand chaque demande, chaque relance et chaque validation passent par Clustdoc, l’historique est déjà là : vous n’avez pas à reconstituer les échanges à partir de vos e-mails.
Et tant qu’une pièce manque, le dossier ne peut pas avancer, ce qui revient à appliquer la règle « pas de vigilance, pas de relation » sans même y penser.
Vous l’aurez compris, le contrôle dépend de votre profession. L’ACPR contrôle les banques, assurances et intermédiaires financiers ; l’AMF, les acteurs de la gestion d’actifs ; les ordres et chambres, les professions réglementées du chiffre et du droit.
Pour d’autres professions, comme les agents immobiliers, les manquements constatés sont sanctionnés par la Commission nationale des sanctions (article L.561-38).
Les sanctions vont de l’avertissement à l’interdiction d’exercer, avec des sanctions pécuniaires et leur publication possible.
Les décisions publiées montrent que les manquements les plus souvent relevés ne sont pas l’absence de procédure, mais son application : dossiers clients incomplets, bénéficiaires effectifs non identifiés, mises à jour non faites, classification des risques non documentée.
Le règlement européen (UE) 2024/1624, dit AMLR, s’appliquera directement dans tous les États membres à partir du 10 juillet 2027.
Il remplacera l’essentiel des règles nationales issues des directives par un socle commun : champ des entités assujetties, procédures internes, obligations de vigilance, bénéficiaires effectifs.
Ce qu’il faut retenir pour un professionnel français :
• les obligations de vigilance restent dans leur logique actuelle, mais leurs modalités seront fixées par un texte européen unique, complété par les normes techniques de l’autorité européenne AMLA ;
• la définition des PPE s’élargit, notamment aux responsables de collectivités régionales et locales, selon l’ACPR ;
• d’ici là, ce sont toujours les articles L.561-1 et suivants du Code monétaire et financier qui s’appliquent.
Préparer 2027, c’est d’abord avoir des dossiers clients complets et à jour aujourd’hui.
LCB-FT signifie lutte contre le blanchiment de capitaux et le financement du terrorisme. Le sigle désigne l'ensemble des règles, en France surtout dans le Code monétaire et financier, qui obligent certains professionnels à connaître leur clientèle, à surveiller les opérations et à déclarer leurs soupçons à Tracfin.
C'est le niveau de mesures le plus exigeant. Elle s'applique quand le risque de blanchiment ou de financement du terrorisme est élevé : client PPE, relation liée à un pays à haut risque, opération complexe ou inhabituelle (articles L.561-10 à L.561-10-2).
Elle implique notamment de vérifier l'origine des fonds, d'obtenir l'accord de la direction et de suivre la relation de plus près.
Pour une relation d'affaires, il n'y en a pas : les mesures s'appliquent dès l'entrée en relation.
En revanche, pour un client occasionnel, l'identification est obligatoire au-delà de 15 000 € par opération ou opérations liées, au-delà de 10 000 € pour un paiement en espèces ou en monnaie électronique, et sans seuil pour une transmission de fonds, une location de coffre-fort ou une opération suspecte (article R.561-10).
Certaines activités ont leur propre seuil, comme le change manuel.
Ce sont trois notions distinctes. Les obligations de vigilance LCB-FT concernent les professionnels y étant assujettis et leur clientèle. L'obligation de vigilance du donneur d'ordre (Code du travail, article L.8222-1) impose à toute entreprise qui signe un contrat d'au moins 5 000 € HT de demander à son prestataire une attestation de vigilance URSSAF, puis de la renouveler tous les six mois.
La solution qui digitalise toutes les étapes de l'entrée en relation
Ne jonglez plus entre les outils pour gérer vos dossiers clients et administratifs
Claire rédige des articles sur l’onboarding client, la digitalisation des processus et les défis quotidiens auxquels sont confrontées les équipes opérationnelles. Chez Clustdoc, elle privilégie une approche concrète et pratique, en explorant la manière dont les organisations collectent les informations, accompagnent leurs clients à travers des démarches complexes et améliorent la qualité de leurs services grâce à l’automatisation.